DEIXE AQUI SEU PALPITE PARA O JOGO DO CRICIÚMA!
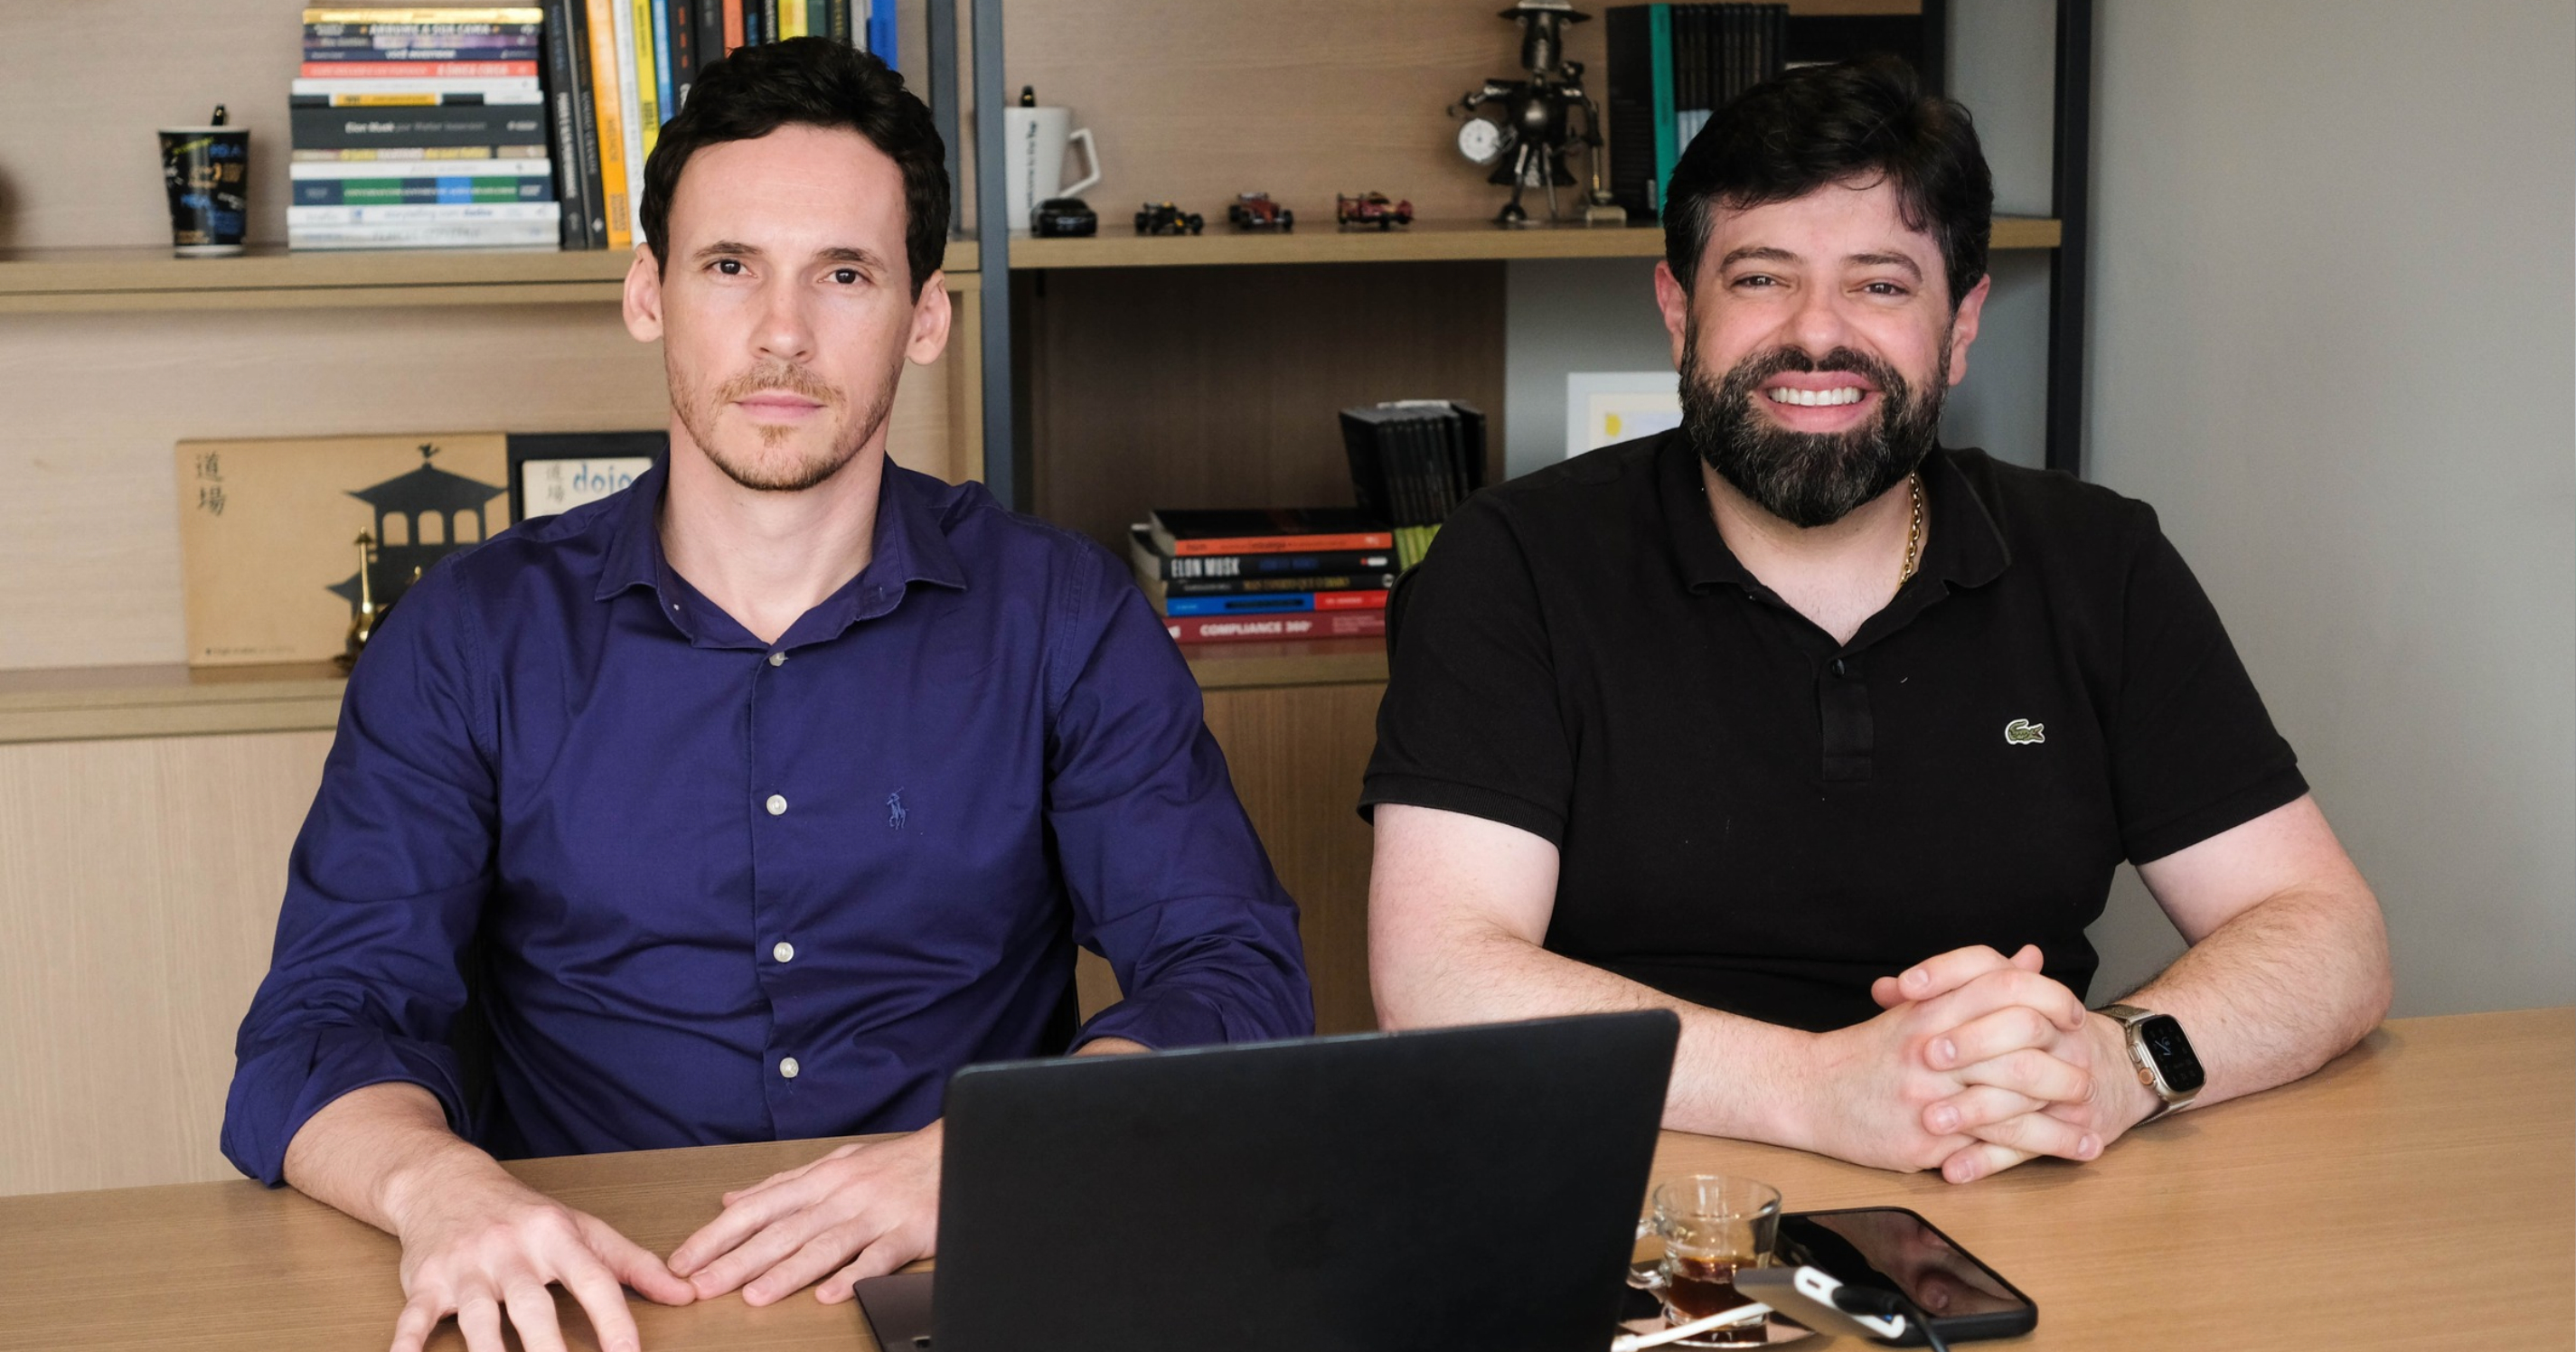
Quem compra consórcio esperando ser contemplado em três, quatro ou seis meses por lance está montando uma conta que não fecha. O alerta é de Jonathas Nunes Roberge e Mathias Lenz Bueno, sócios fundadores da Catálise Consórcio e Investimentos Imobiliários, de Criciúma.
De acordo com Jonathas, a empresa fez centenas de contratos em dois anos, com carta de crédito média de R$ 400 mil, e diz recusar a venda a quem não tem condições de pagar o crédito antes de contemplado.
“Não compre carta de crédito esperando que em três, quatro, cinco, seis meses você vai fazer a estratégia do lance livre e a garantia. A conta não fecha. Se alguém vem comprar dessa maneira, a gente nem vende”, afirmou.
O erro mais comum: achar que contemplar é receber o dinheiro
Jonathas explica que a contemplação, seja por sorteio ou por lance, só dá acesso ao crédito. Para usá-lo, é preciso comprovar capacidade de pagamento da parcela e apresentar a documentação do bem. Quem compra achando que vai “sacar” o dinheiro acaba frustrado.
“Adquirir a carta é fácil, mesmo negativado. Mas, no ato de tomar o recurso, você precisa ter capacidade de crédito compatível com o compromisso assumido. O consórcio é um produto simples para o vendedor, mas para quem compra e precisa fazer o projeto ele é muito complexo”, disse.

Como exemplo, ele conta o caso de um cliente que teria comprado uma carta muito acima da própria renda, pagando parcelas altas na expectativa de ser contemplado rápido por lance.
De acordo com o sócio, esse cliente não terá como usar o crédito e corre o risco de perder o que já pagou em taxa de administração.
Como funciona na prática
O consórcio reúne um grupo de pessoas que paga uma parcela mensal, calculada sobre o valor do crédito do grupo. Todo mês, o número sorteado pela Loteria Federal define uma cota contemplada, independentemente de quanto a pessoa já pagou.
Quando o grupo tem saldo de caixa, é possível ampliar as possibilidades de contemplação e o lance fixo é uma delas, que funciona com o abatimento de até 30% da carta. Na prática, a pessoa recebe um crédito menor, e a parcela passa a ser calculada sobre esse valor.
“Por isso a gente analisa vários grupos de várias administradoras para ver se têm saúde financeira e se dão várias contemplações por mês. Não somos exclusivos de nenhuma, e em tese até perdemos um pouco de receita com isso”, afirmou o sócio.

Taxa de administração no lugar de juros
O principal argumento da empresa é o custo do dinheiro. Em um plano de 60 meses com taxa de administração de 15%, o custo equivale a algo como 0,20% ao mês, contra uma média de 2% ao mês em um empréstimo bancário, segundo os sócios.
“O consórcio é para quem tem disciplina e planejamento e já enxerga lá na frente o que vai precisar de recurso. É o que a gente chama de custo de capital barato. Mesmo quem tem o dinheiro pode deixá-lo aplicado, rendendo, e usar o consórcio para a compra”, explica Bueno.
Também vale para equipamento
Não é só imóvel e carro. Há cartas de produtos, de R$ 10 mil a R$ 12 mil e até R$ 177 mil, para eletrônicos e equipamentos, como uma câmera, um celular ou um notebook.
O pagamento é feito com nota fiscal, e a administradora também pode reembolsar quem pagou no cartão depois da contemplação. A regra vale para uso próprio. Quem revende o equipamento não pode usar a carta, e serviços ficam de fora.

Nas cartas maiores, que são o foco da empresa, a correção pesa mais. Enquanto a pessoa não é contemplada, o crédito é corrigido pelo IPCA, para manter o poder de compra, e o reajuste da carta é bem maior que o da parcela. Em um exemplo apresentado por Jonathas, uma carta de R$ 1 milhão começa com parcela de R$ 3 mil por mês. Após 12 meses, a carta passa a R$ 1,05 milhão e a parcela sobe R$ 150. Na parcela 13, o consorciado investiu R$ 39.150, e a carta valorizou R$ 50 mil.
“A sacada maior do consórcio é que, enquanto não contempla, o reajuste do crédito é muito maior que o reajuste da parcela. O consórcio é democrático: enquanto você não é contemplado, seu poder de compra é garantido por um indexador. E quando é, continua pagando a atualização, porque todos precisam ter, no momento da contemplação, o mesmo poder de compra”, disse Jonathas.
Do investimento próprio ao negócio
Mathias conta que a Catálise nasceu da própria necessidade dos sócios. Em 2023, eles compraram um imóvel na planta e passaram a utilizar o consórcio como estratégia para adquirir outros imóveis sem descapitalizar. Em dezembro de 2024, passaram a vender o produto e hoje se dizem especializados em consultoria.
A empresa é remunerada pelas administradoras e diz não cobrar pela consultoria. Os sócios afirmam ainda que atuam como braço do Grupo Cyrela, incorporadora que tem um fundo para operações de home equity, em que o cliente dá um imóvel em garantia para obter crédito.